
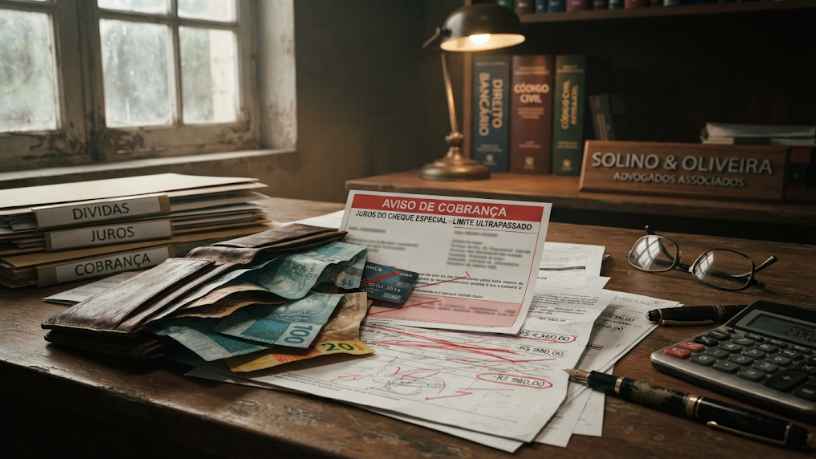
Uso do cheque especial além do previsto no contrato pode gerar cobrança de juros muito acima do combinado inicialmente.
Nesse cenário, o Solino e Oliveira Advogados Associados destaca a importância de verificar a origem dos lançamentos na fatura. Em alguns casos, consumidores só percebem a cobrança meses depois, ao revisar detalhadamente os valores ou identificar que o cartão adicional sequer foi desbloqueado.
A falta de clareza sobre como os juros do cheque especial são calculados é um dos principais motivos pelos quais consumidores acabam surpreendidos pelo valor da fatura. O tema integra os assuntos de Direito do Consumidor acompanhados pelo escritório Solino e Oliveira Advogados Associados, cuja atuação abrange revisão de juros e contratos bancários, cobranças questionadas e a análise de cláusulas potencialmente abusivas em produtos financeiros.
Como funciona a cobrança de juros no cheque especial
O cheque especial permite que o correntista utilize um limite pré-aprovado sempre que o saldo da conta corrente fica negativo, sem necessidade de nova contratação a cada uso. Essa comodidade, no entanto, tem um custo elevado: os juros incidem diariamente sobre o valor utilizado, o que faz com que o saldo devedor cresça rapidamente quando o limite permanece em uso por vários dias seguidos.
Diferente de um empréstimo tradicional, em que o consumidor sabe previamente o valor das parcelas e o prazo de pagamento, o cheque especial costuma ser utilizado sem planejamento, muitas vezes para cobrir pequenas diferenças de caixa no fim do mês. Esse padrão de uso, somado aos juros elevados, é apontado como um dos fatores que mais contribuem para o superendividamento de famílias que recorrem à modalidade de forma recorrente. Quando o valor utilizado não é quitado integralmente no início do mês seguinte, os juros do período anterior passam a compor a nova base de cálculo, em um efeito cumulativo que pode fazer o saldo devedor crescer de forma desproporcional em poucos meses.
O que diz a regulamentação sobre o teto de juros
Órgãos reguladores do sistema financeiro têm adotado, ao longo do tempo, medidas voltadas a limitar os juros cobrados no cheque especial, na tentativa de conter o impacto desse produto no endividamento das famílias. Ainda assim, é comum que consumidores identifiquem cobranças que parecem destoar do que foi informado no momento da contratação, seja pela aplicação de taxas superiores ao limite regulatório vigente, seja pela cobrança cumulada de tarifas não claramente explicadas.
Quando isso ocorre, a análise sobre a existência de cobrança indevida depende da comparação entre o contrato firmado, o extrato da conta e as normas aplicáveis ao período em que os juros foram cobrados, já que os limites regulatórios podem sofrer atualizações ao longo do tempo. Esse tipo de análise integra o trabalho de Pedro Francisco Guimaraes Solino e João Luiz de Lima Oliveira Junior, sócios do escritório Solino e Oliveira Advogados Associados, no acompanhamento de demandas relacionadas à revisão de contratos bancários e cobrança de juros no Direito do Consumidor.
Alternativas e cuidados para reduzir o impacto do cheque especial
Antes de recorrer ao cheque especial, é recomendável avaliar alternativas de crédito com custo menor, como empréstimos pessoais com prazo e parcelas definidas, que costumam ter juros mais baixos justamente por não permitirem uso recorrente sem nova análise. Quando o uso do cheque especial já ocorreu, quitar o valor utilizado o quanto antes ajuda a reduzir o montante de juros acumulados, já que os juros diários continuam incidindo enquanto o saldo permanecer negativo.
Para quem já enfrenta dificuldade em pagar o saldo devedor, negociar diretamente com o banco a migração da dívida para uma linha de crédito com juros menores é uma alternativa a ser considerada, assim como reunir extratos e contratos para verificar se os valores cobrados estão de acordo com o que foi pactuado e com a regulamentação aplicável ao período. Simular o custo total de cada alternativa antes de contratar, incluindo tarifas e eventuais seguros embutidos, ajuda a evitar a troca de uma dívida cara por outra com condições igualmente desfavoráveis.
Conclusão
O cheque especial cumpre um papel relevante como reserva emergencial para imprevistos pontuais, mas o custo elevado dos juros exige atenção redobrada de quem utiliza o produto, especialmente quando o valor permanece em aberto por vários dias seguidos. Comparar o contrato assinado com o que efetivamente é cobrado na fatura, e buscar alternativas de crédito mais baratas, são cuidados que ajudam a evitar o agravamento de dívidas. Quando a cobrança parece destoar do combinado, reunir a documentação necessária é o primeiro passo, tema que se relaciona à atuação do escritório Solino e Oliveira Advogados Associados em questões envolvendo juros abusivos e revisão de contratos bancários.